石头“吃干榨净”之后 | 中国平煤神马报
2026年9月,两件事几乎同时落到焦煤公司千业水泥身上。
一件在厂外。生态环境部印发《全国碳排放权交易市场2025、2026年度发电行业以及2026年度钢铁、水泥、铝冶炼行业配额总量和分配方案》。对全国近千家水泥企业来说,2026年是其按新规则纳入全国碳市场的首个完整履约年,过渡期分配方式正式切换为统一碳排放强度系数法,“排碳”从此不再是纸面核算,变成企业必须精细管控的刚性成本账。
一件在厂内。攻关两年多的矿用新材料完成中试,计划10月底规模化投产。
两件事之间,隔着一道许多水泥企业正在求解的题:行业深度下行,钱从哪里来?
国庆前夕,记者带着问题走进这家位于焦作市马村区的水泥公司。
一道“反常识”的算术题
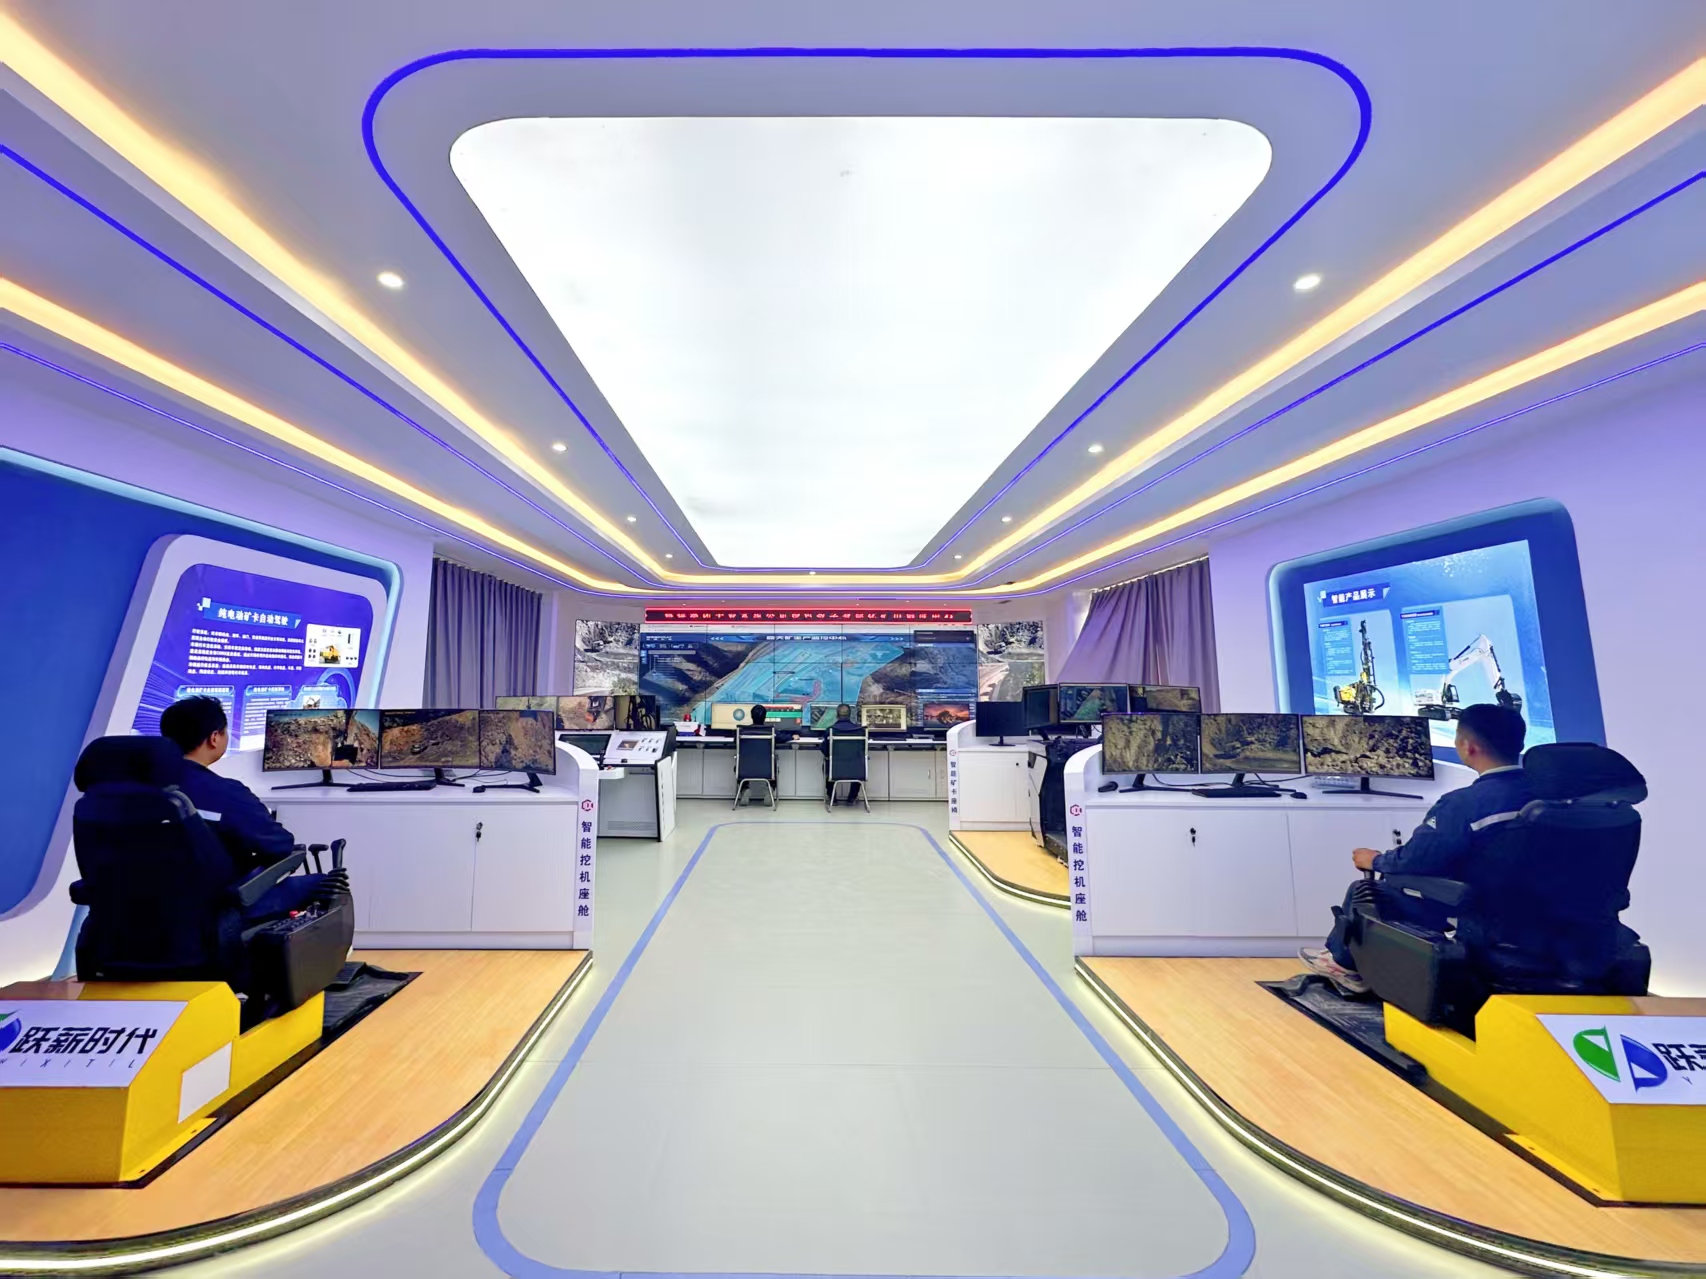
站在千业水泥5G智能调度中心的大屏前,3公里外的露天采场一览无余。操作员端坐室内,指尖轻推操纵杆,远处挖掘机精准落铲,无人驾驶的纯电矿卡循着预设路线往来穿梭。
这套总投入约1.4亿元的5G+工业互联网矿山项目,是这家企业对外最亮眼的标签。2024年,其智驱矿山开采5G车间入选全国5G工厂名录。智能化开采、少人化作业,一帧帧画面被反复传播。
在水泥行业的寒冬里,不少人由此形成一个印象:千业水泥能够稳住经营,靠的正是这套夺人眼球的智能硬件。
但走进厂区、翻开经营台账,故事的另一面才浮现出来。
这是一道“反常识”的算术题。
先看行业。据水泥大数据研究院等机构监测,2026年上半年,全国水泥产量7.36亿吨,同比下降8%,创17年来同期新低;全国水泥价格指数同比下跌15.4%;熟料产能利用率仅48%。行业利润总额从2019年1867亿元的峰值,降至2025年的约290亿元。
再看河南。据河南省建筑材料工业协会统计,全省55条通用水泥熟料生产线,产量2268万吨,较去年同期下降9.35%。市场上水泥卖到220元一吨,而综合成本要250元一吨——熟料主业实际上处于亏损状态。
再看千业水泥。今年前8个月实现盈利1300万元。
反差就在这里。这1300万元究竟从哪里来?
记者从该公司财务部门了解到,这1300万元里,一部分得利于固废综合利用增值税即征即退,还有一部分来自各类政策奖补资金;真正来自产品经营的收益,主要为砂石骨料、脱硫剂、袋装民用水泥等多元化品类。
答案清晰起来:那套智能化矿山实实在在压减了开采环节的人工与柴油消耗、提升了装运效率,可它解决的仅仅是采场转运这一环的问题,真正托举企业穿越行业周期的底盘,藏在矿山、厂区环环相扣的产业循环链条里。
一座矿山的“吃干榨净”之路
千业水泥的灰岩矿山,开采从不“挑肥拣瘦”。
不少水泥企业开采石灰石以熟料、水泥为主,低品位矿石缺少转化出路,大多只能当废石堆存,还要倒贴一笔处置费。千业水泥坚持贫富兼采,按矿石钙含量分级处置——钙含量48%至52%的石料送去烧制熟料;钙含量更高的加工成脱硫剂,供给周边电厂;品位偏低的则加工成砂石骨料流向市场。
同一座山不再只为水泥生产服务,不同品质的石头各自找到了价值出口。据该公司销售部副部长郭有良介绍,石灰石开采成本每吨25元,比区域同行普遍水平至少低5元,从源头筑牢了成本防线。
把矿山“吃干榨净”只是这套循环的起点。
依托产业协同土壤,焦煤公司产出的煤炭供给千业水泥窑炉煅烧,煤炭板块产生的煤矸石则源源不断送入生产系统,用作生料制备的重要原料。对外,千业水泥与周边热电厂形成双向的产业往来:千业水泥向外输出脱硫剂,热电厂产生的粉煤灰、燃煤炉渣,又运回千业水泥变作原料。
能源和水在这里同样形成闭环。5.99兆瓦矿山分布式光伏电站,每年发电645万千瓦时,绿电直供矿山设备,减少外网购电;水泥窑的余热经锅炉回收发电,还满足厂区夏季制冷、冬季供暖;矿山、厂区产生的生产废水,经沉淀过滤全部循环复用,1000立方米高位水池积蓄回用水,用于喷淋抑尘、矿区绿化,实现生产废水不外排。
一项少被外界关注的工艺攻关,进一步拓展了这套循环的边界。
豫北是铝加工产业集聚区,铝型材轧制工序会产生大量废硅藻土。这类废渣混有铝屑、抛光蜡残留物及有机杂质,不能直接用于传统材料加工,过去大多堆存、填埋,既占地,又有二次污染隐患。千业水泥经过多轮试验调试,锁定0.6%的最优工业化掺配比例,用这种工业废渣等量替代天然硅质砂岩,作为生料硅质校正原料。单条生产线每年可消纳废硅藻土0.8万吨,既缓解地方固废处置压力,又减少矿产资源消耗,年综合创效约130万元,同步减排二氧化碳近万吨。
这套模式能不能复制?
把目光投向豫北水泥市场,更能看清千业水泥这套循环产业链的特殊性。
当前豫北区域聚集多家规模化水泥企业:有的依托央企平台,坐拥成熟的市场渠道与品牌影响力;有的手握重大工程项目资源,能够稳定消化产品;还有的打造起“水泥+骨料+商混”一体化总包服务,在工程竞标中竞争力较强。
和他们相比,千业水泥有客观短板:作为单厂运营主体,缺少多基地跨区域产能调配机制,尚未形成完整的商品混凝土配套,工程总包能力仍有提升空间。
但千业水泥强在它构筑起的竞争壁垒。依托自有矿山精细化分级利用,叠加焦煤公司体系稳定、低成本的固废供给,千业水泥搭建起一条完整的闭环循环链条。这套依托资源禀赋与产业协同建立起来的优势,区域竞争对手短期内很难复制。
问题恰恰也在这里。
记者梳理发现,这套模式能跑通,依赖三个前提:一是有资源禀赋,一座可分级利用的石灰石矿山;二是有产业依托,上游有稳定的煤、煤矸石、粉煤灰等固废来源;三是有政策环境,固废综合利用的税收优惠。三个前提缺一不可,也意味着它很难被简单“照抄”。
千业水泥的账本,其实也是很多资源型企业共同面对的一道题:当资源红利、政策红利还在时,如何把它们转化为真正的能力?当红利消退时,又靠什么接续?
账本背后的三道变量
优势的背后是三道尚未解开的变量。
第一道变量在政策。前8个月1300万元利润中,一部分来自固废综合利用增值税即征即退。这项政策的依据,是资源综合利用产品和劳务增值税优惠目录,退税比例、适用条件都有明确门槛。政策一旦调整,企业的利润结构就会随之波动。
更直接的变量是碳。
2025年3月,钢铁、水泥、铝冶炼三个行业被纳入全国碳市场管理。根据生态环境部今年9月印发的配额方案,2026年度钢铁、水泥、铝冶炼行业重点排放单位预分配配额,原则上为上一年经核查排放量的50%,这一比例已从过去的70%下调;2027年,市场进一步成熟后,政策力度还将逐步加大。
对水泥企业而言,熟料煅烧环节的碳排放约占行业总排放的九成。碳约束一旦收紧,减碳不再只是一份社会责任,而是一笔笔要进成本表的真金白银。
第二道变量在品类。砂石骨料、袋装民用水泥是成熟盈利品类,但仅凭这两块收益,依旧难以完全抵御水泥行业的周期震荡。脱硫剂产品毛利可观,月销量却只有5000吨,市场天花板清晰可见。
第三道变量在赛道。正是看清了这些约束,千业水泥把希望投向新产品。
近两年,依托与河南理工大学共建的河南省深地材料科学与技术重点实验室,千业水泥持续深耕新材料研发,研发投入占营收比重达到8.5%,高于国家级专精特新“小巨人”企业的认定标准。借助这一平台,千业水泥打通了从基础研究、样品试制到产业化落地的路径,聚焦井下支护、固废资源化利用方向,开展新型矿用材料、绿色建材攻关。目前,千业水泥已累计研发新产品15款,其中4款完成验证并投放市场。
完成中试的矿用新材料计划10月底规模化投产。产品落地后,将优先供给集团内部矿井,相关样品也已送抵山西矿区客户测试。能不能长成新的增长极,还要看市场。
记者手记
千业水泥这套循环产业链模式,离不开一座能分级利用的矿山、一群稳定的固废“上家”和一项税收优惠,很难被简单复制。
周期行业从来没有万能公式。红利还在的时候,把它用足;短板摆在眼前的时候,清醒地补上;出路,得一寸一寸往前试。
这或许就是下行周期里,一家资源型企业最务实的选择。
(文/图 融媒体中心首席记者 白雪 编辑 罗音)